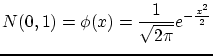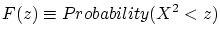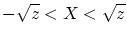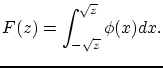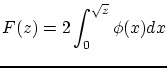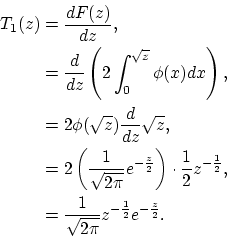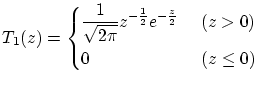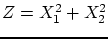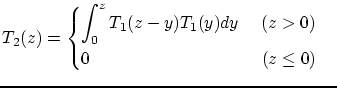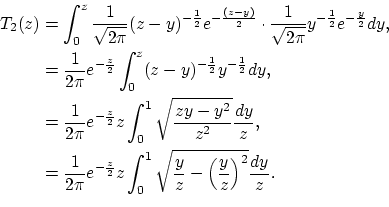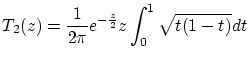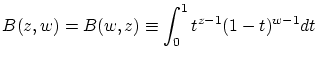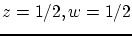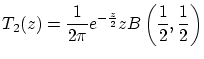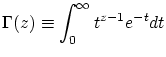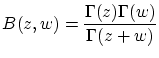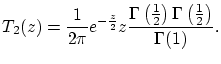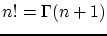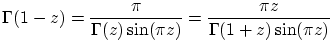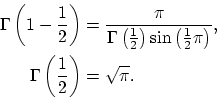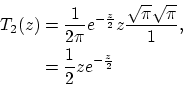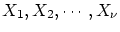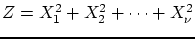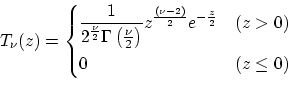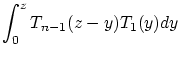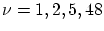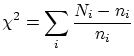B.2 $ \chi^{2}$ 確率関数

 確率変数$ X$ が標準正規分布$ N(0,1)$ に従うとする.標準正規分布とは,平均が0,分散が1の正規分布のことで,

$\displaystyle N(0,1)=\phi(x)=\frac{1}{\sqrt{2\pi} }e^{-\frac{x^{2}}{2}}$ (B.1)

に従う.

 このとき,$ Z=X^{2}$ の従う分布密度関数$ T_{1}(z)$ を求める.

 確率変数$ z$ の分布関数$ F(z)$ は

$\displaystyle F(z)\equiv Probability(X^{2}<z)$ (B.2)

で定義される.$ X^{2}<z$ であるので,$ F(z)$ は,

$\displaystyle -\sqrt{z}<X<\sqrt{z}$ (B.3)

である.従って,

$\displaystyle F(z)=\int^{\sqrt{z}}_{-\sqrt{z}}\phi(x)dx.$ (B.4)

([*])より,$ \phi(x)$ は偶関数なので,

$\displaystyle F(z)=2\int^{\sqrt{z}}_{0}\phi(x)dx$ (B.5)

と,変形できる.

 $ z$ の分布密度関数$ T_{1}(z)$ は,この分布関数を$ z$ で微分すればよく,

\begin{equation*}\begin{aligned}
T_{1}(z)&=\frac{dF(z)}{dz},\\
&=\frac{d}{dz}\l...
...ac{1}{\sqrt{2\pi}}z^{-\frac{1}{2}}e^{-\frac{z}{2}}.
\end{aligned}\end{equation*}     (B.6)

従って,([*])と,([*])の$ z$ の境界条件を考慮すると,

$\displaystyle T_{1}(z)=
 \begin{cases}
 \displaystyle 
 \frac{1}{\sqrt{2\pi}}z^...
...e^{-\frac{z}{2}}\hspace{5mm}(z>0)\\ 
 0\hspace{24.55mm}(z\leq 0)
 
 \end{cases}$ (B.7)

となる.

 次に, $ Z=X_{1}^{2}+X_{2}^{2}$ が従う$ T_{2}(z)$ を求める.$ T_{2}(z)$ は,畳み込み積分で求めることができる.ただし,$ y\leq 0$ のとき, $ T_{1}(y)=0$ であるので,変域は制約される.従って,

$\displaystyle T_{2}(z)=
 \begin{cases}
 \displaystyle
 \int^{z}_{0}T_{1}(z-y)T_{1}(y)dy\hspace{5mm}(z>0)\\ 
 0\hspace{37.9mm}(z\leq 0)
 \end{cases}$ (B.8)

 ここで,([*])を適用する.

\begin{equation*}\begin{aligned}
T_{2}(z)&=\int^{z}_{0}\frac{1}{\sqrt{2\pi}}(z-y...
...y}{z}-\left(\frac{y}{z}\right)^{2}}\frac{dy}{z}.\\
\end{aligned}\end{equation*}     (B.9)

$ \displaystyle t=\frac{y}{z}$ とすると,$ dy=zdt$ となるので,代入すると,

$\displaystyle T_{2}(z)=\frac{1}{2\pi}e^{-\frac{z}{2}}z\int^{1}_{0}\sqrt{t(1-t)}dt\\ $ (B.10)

ここで,右辺積分部は,

$\displaystyle B(z,w)=B(w,z)\equiv \int^{1}_{0}t^{z-1}(1-t)^{w-1}dt$ (B.11)

で定義されるベータ関数で記述できる.従って, $ z=1/2,w=1/2$ とすると

$\displaystyle T_{2}(z)=\frac{1}{2\pi}e^{-\frac{z}{2}}zB\left(\frac{1}{2},\frac{1}{2}\right)$ (B.12)

と変形できる.

 さらに,ベータ関数は

$\displaystyle \Gamma(z)\equiv\int^{\infty}_{0}t^{z-1}e^{-t}dt$ (B.13)

で,定義されるガンマ関数と,

$\displaystyle B(z,w)=\frac{\Gamma(z)\Gamma(w)}{\Gamma(z+w)}$ (B.14)

の関係があるので,それを適用すると,

$\displaystyle T_{2}(z)=\frac{1}{2\pi}e^{-\frac{z}{2}}z\frac{\Gamma\left(\frac{1}{2}\right)\Gamma\left(\frac{1}{2}\right)}{\Gamma(1)}.$ (B.15)

である.ここで, $ n!=\Gamma(n+1)$ と鏡映公式

$\displaystyle \Gamma(1-z)=\frac{\pi}{\Gamma(z)\sin(\pi z)}=\frac{\pi z}{\Gamma(1+z)\sin(\pi z)}$ (B.16)

を用いると,
\begin{equation*}\begin{aligned}
\Gamma\left( 1-\frac{1}{2}\right)&=\frac{\pi}{\...
...t)},\\
\Gamma\left(\frac{1}{2}\right)&=\sqrt{\pi}.
\end{aligned}\end{equation*}     (B.17)

 これを,([*])に適用すると,
\begin{equation*}\begin{aligned}
T_{2}(z)&=\frac{1}{2\pi}e^{-\frac{z}{2}}z\frac{...
...i}\sqrt{\pi}}{1},\\
&=\frac{1}{2}ze^{-\frac{z}{2}}
\end{aligned}\end{equation*}     (B.18)

である.

 これを一般化すると,$ \nu$ 個の変数 $ X_{1},X_{2},\cdots,X_{\nu}$ が互いに独立で,それぞれが$ N(0,1)$ に従うとき, $ Z=X_{1}^{2}+X_{2}^{2}+\cdots+X_{\nu}^{2}$ の分布 $ T_{\nu}(z)$ は,

\begin{displaymath}T_{\nu}(z)=
\begin{cases}
\displaystyle
\frac{1}{2^{\frac{\nu...
...}}e^{-\frac{z}{2}}\hspace{5mm}&(z>0)\\
0&(z\leq 0)
\end{cases}\end{displaymath}     (B.19)

となる.これは畳み込み積分の性質

$\displaystyle \int^{z}_{0}T_{n-1}(z-y)T_{1}(y)dy$ (B.20)

を利用すると,帰納的に説明できる.

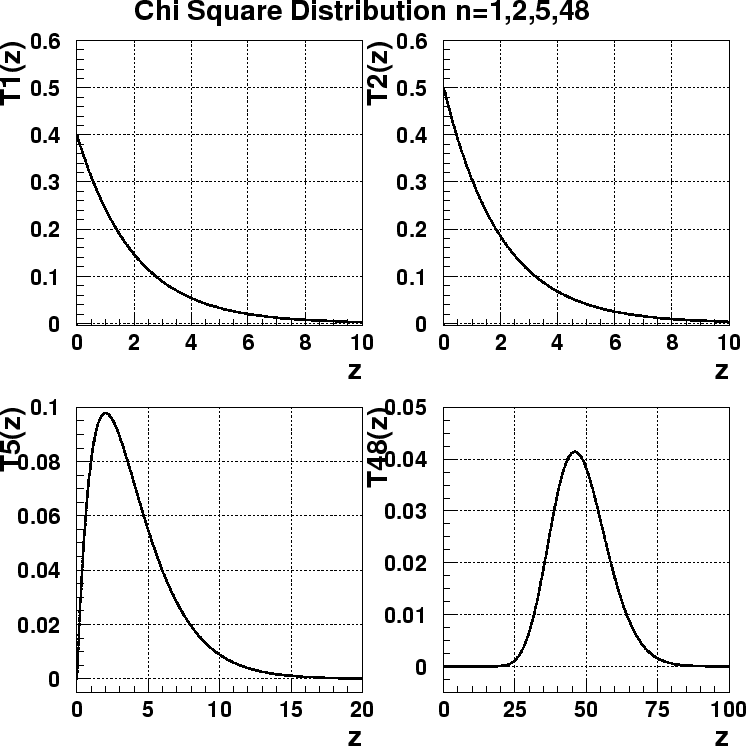
この,([*])に従う分布を,自由度$ \nu$ の$ \chi^{2}$ 分布と呼び,$ \chi^{2}$ 検定をする際に必要な関数である. 図[*]に,それぞれ自由度 $ \nu=1,2,5,48$ の場合の$ \chi^{2}$ 分布を示す.このように,自由度によって,ピークが次第に丸くなっていき,その極大値は小さくなっていく.$ \chi^{2}$ 検定とは,観測度数を$ N_{i}$ ,期待度数を$ N_{i}$ とするとき,

$\displaystyle \chi^{2}=\sum_{i}\frac{N_{i}-n_{i}}{n_{i}}$ (B.21)

を求めたときの$ \chi^{2}$ の値が,有意水準$ \alpha$ に対して$ T_{\nu}$ よりも大きいか,小さいかを比較する.$ \chi^{2}$ が大きいと,帰無仮説はあまり成立しそうにないといえる.
図: $ \nu=1,2,5,48$ の場合の$ \chi^{2}$ 分布.
\includegraphics[width=18cm]{appendix/chi.eps}

MURAYAMA Yoshiyuki
平成19年7月8日